Selecionamos uma unidade compatível com seu objetivo, renda e capacidade de aporte.
UM CAMINHO PARA O SEU PRIMEIRO IMÓVEL DE RENDA
*Referência sujeita à análise de crédito, tabela, contrato e aprovação bancária.
E se os próximos 36 meses construíssem os seus próximos 20 anos?
Você organiza cerca de 20% durante a obra. O saldo financiado fica para depois das chaves, quando o imóvel já pode estar pronto para cumprir o seu objetivo.
20%durante a construção*
80%depois das chaves*
3 saídasalugar, vender ou morar
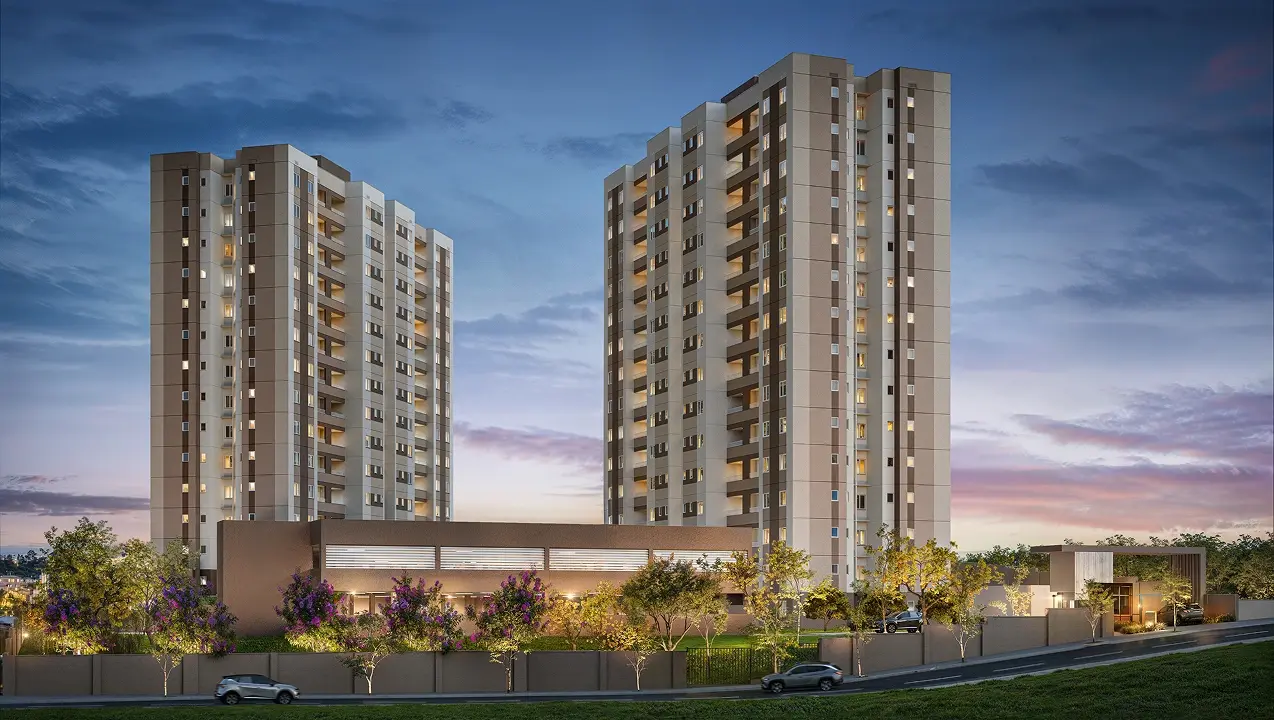
O RACIOCÍNIO É SIMPLESMenos capital agora.
Um imóvel inteiro trabalhando depois.
01
UMA CONVERSA FRANCA SOBRE PATRIMÔNIO
Talvez você ganhe bem, tenha uma vida estável e ainda não tenha parado para pensar nisso.
O dinheiro entra, as contas estão em dia, mas uma renda nova ainda depende do seu trabalho. O imóvel na planta pode criar uma ponte entre o caixa que você tem hoje e um patrimônio capaz de gerar renda amanhã.
Não é uma fórmula mágica. É planejamento: escolher bem a unidade, entender o fluxo e chegar às chaves sabendo qual decisão combina com a sua vida.
FINANCIAMENTO ASSOCIATIVOPrimeiro você constrói a entrada.
Primeiro você constrói a entrada.
Depois, decide o destino do imóvel.
A compra e o financiamento são estruturados ainda durante a construção. A amortização do saldo financiado fica para o período após a conclusão e legalização do empreendimento.
Você organiza sinal e parcelas da entrada, conforme a condição comercial.
Começa a amortização do financiamento aprovado e o imóvel pode cumprir sua estratégia.
20%organizados durante a obra
80%saldo para depois das chaves
O QUE ACONTECE QUANDO AS CHAVES CHEGAM?
Um apartamento. Três possibilidades.
Você não precisa decidir tudo hoje. A obra cria tempo para organizar o caixa e acompanhar o mercado.
Colocar para alugar
O aluguel pode ajudar a pagar a prestação e os custos mensais, criando uma carteira patrimonial no longo prazo.
Objetivo: renda + patrimônioAvaliar a venda
Se mercado, contrato e custos forem favoráveis, você pode buscar liquidez e capturar parte da valorização do ciclo de obras.
Objetivo: ganho de capitalMorar no futuro
Você prepara hoje um imóvel para usar amanhã, comparando a prestação estimada com o custo futuro de aluguel.
Objetivo: moradia + patrimônioDOIS EXEMPLOS PARA TIRAR A IDEIA DO PAPELBelo Horizonte ou Contagem.
Belo Horizonte ou Contagem.
Veja como o fluxo pode começar.
Valores de referência para uma unidade de 2 quartos. A disponibilidade e a condição real são confirmadas antes da proposta.
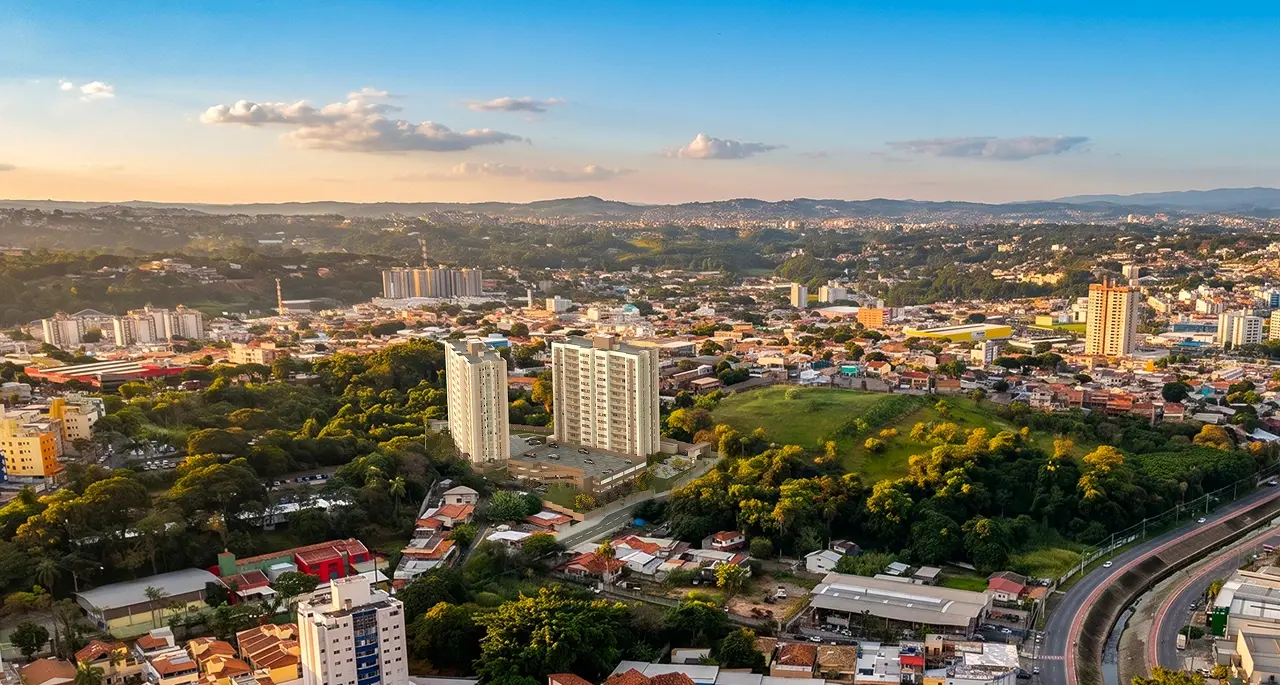
Santa Terezinha / Serrano · entrega Out/2029
Ver fotos, localização e condições →
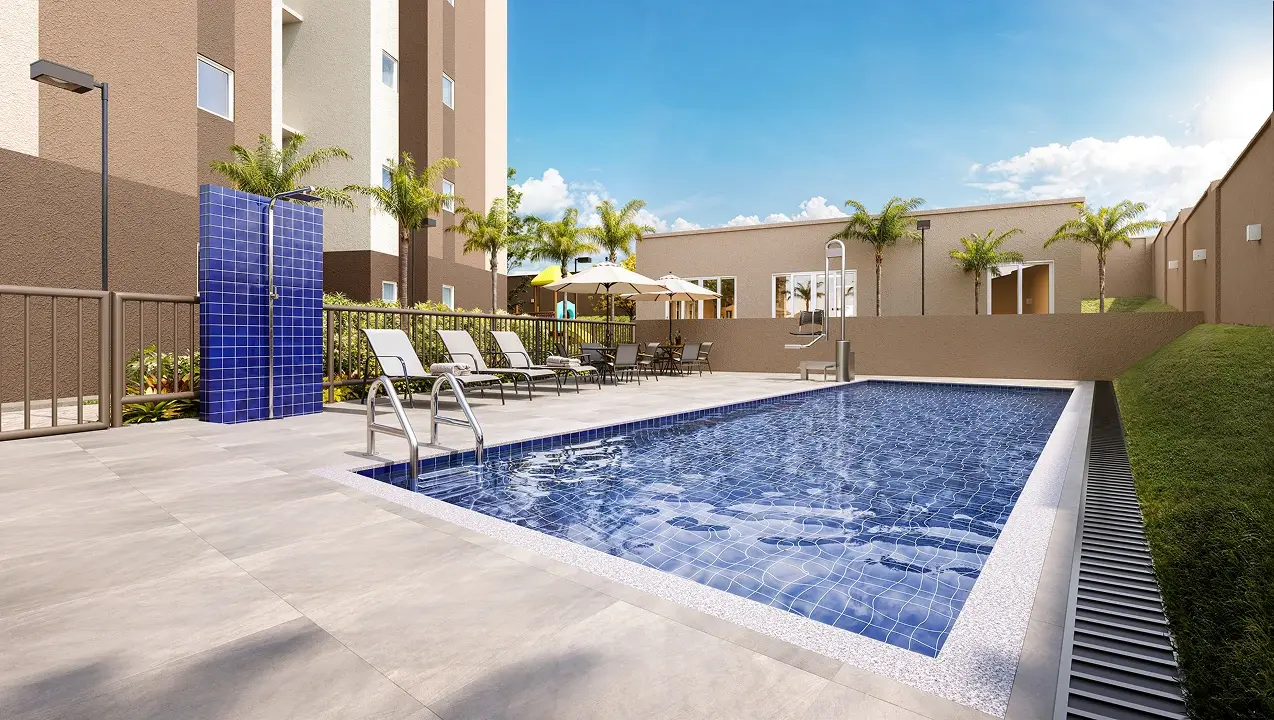
Duetto Residence
2 quartos com suíte · 56,15 m²
Sinal de referênciaR$ 10 mil
Entrada durante o período de obrasA partir de R$ 6.172*
Saldo somente pós-chavesR$ 493.778*
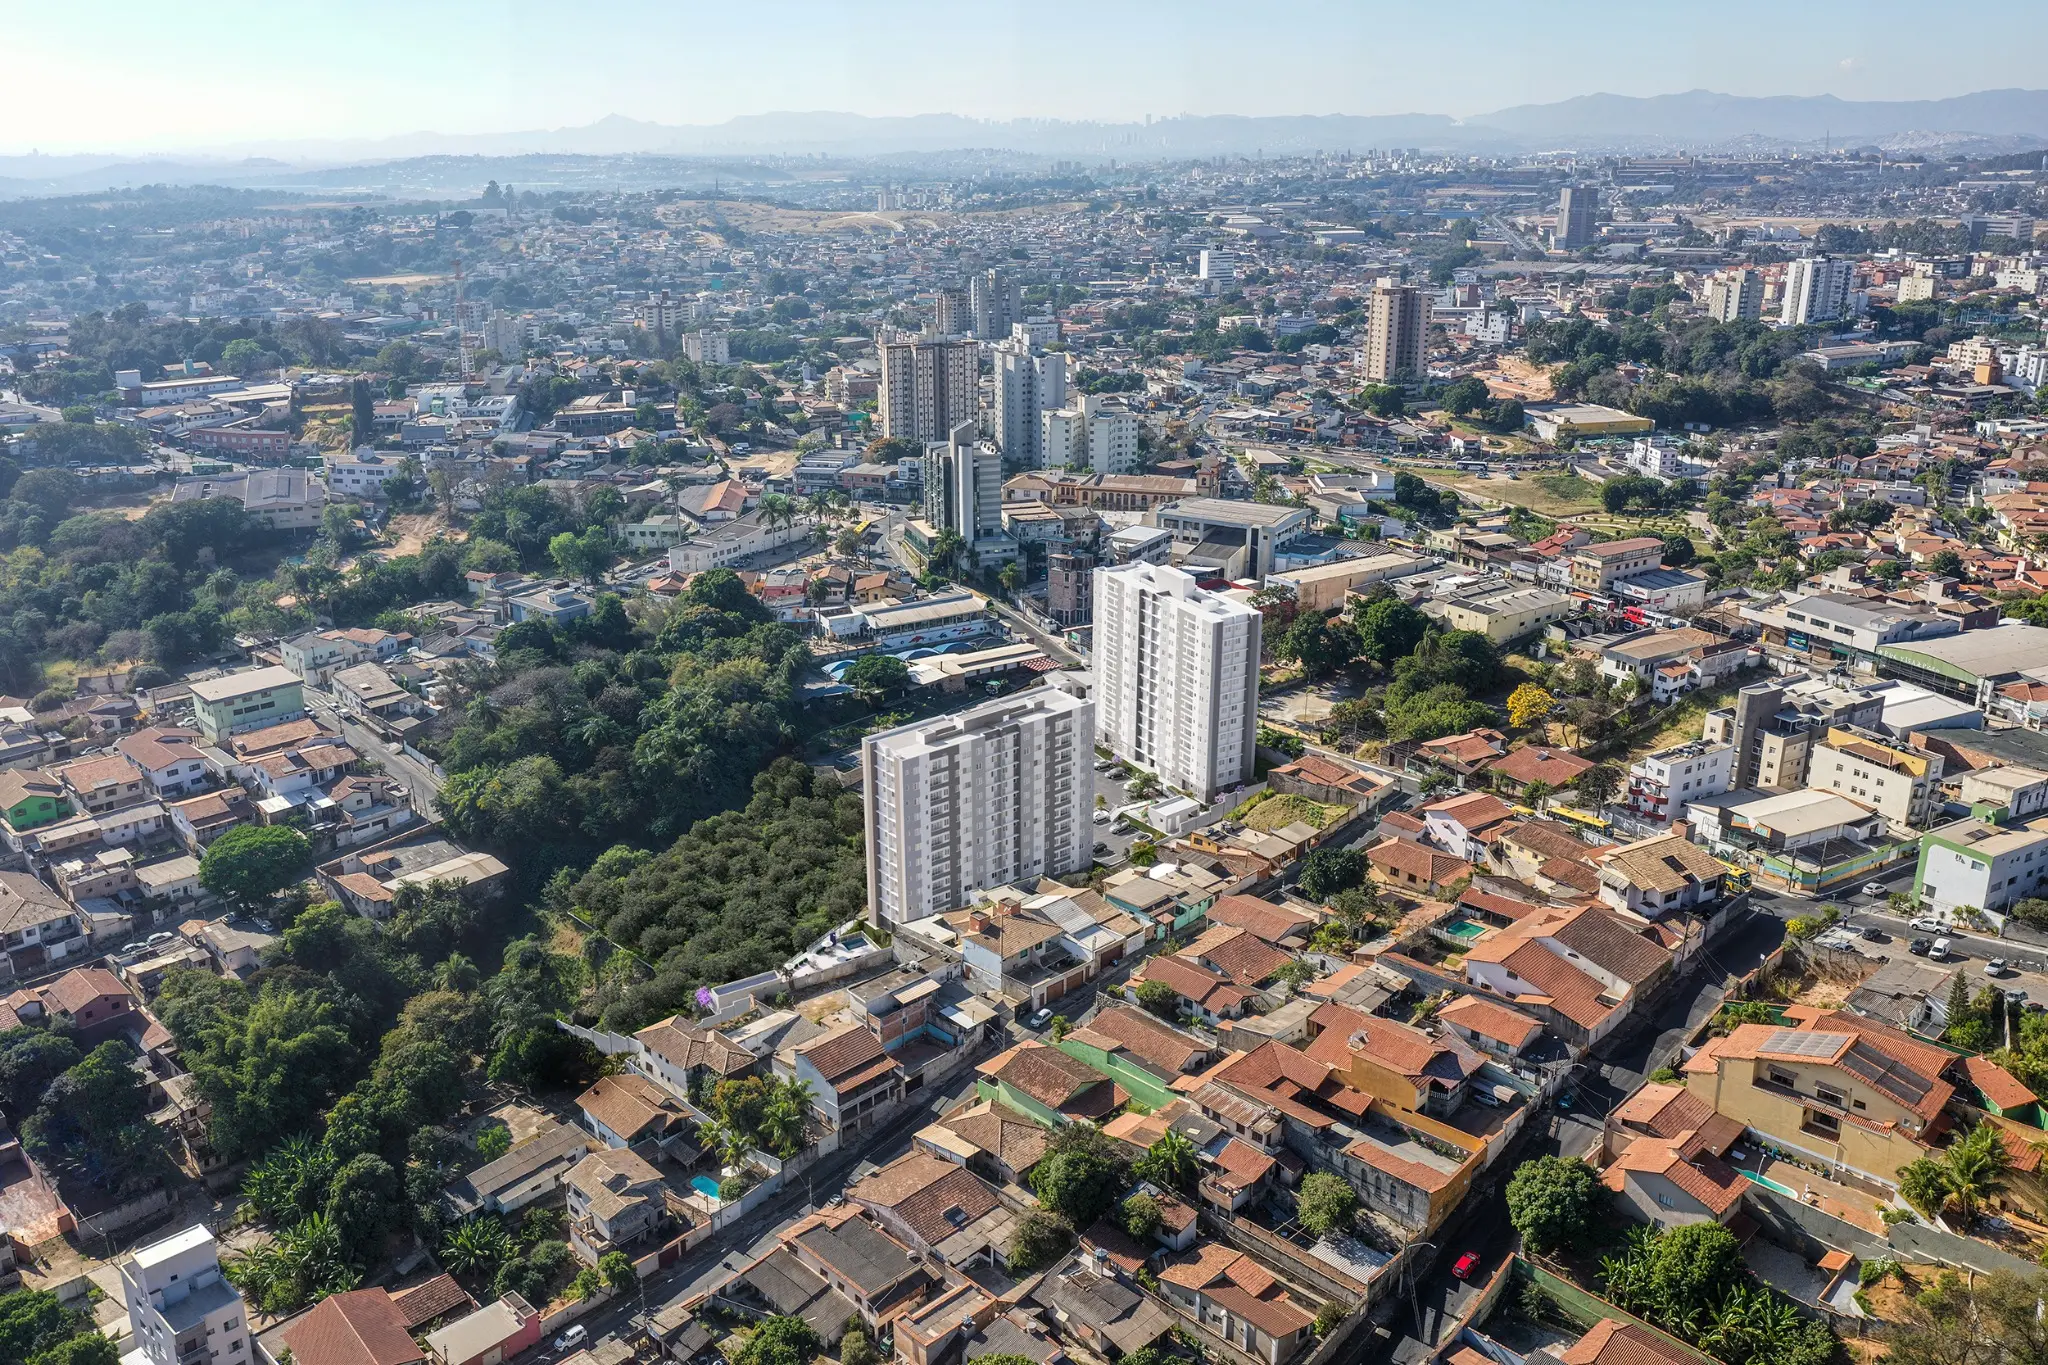
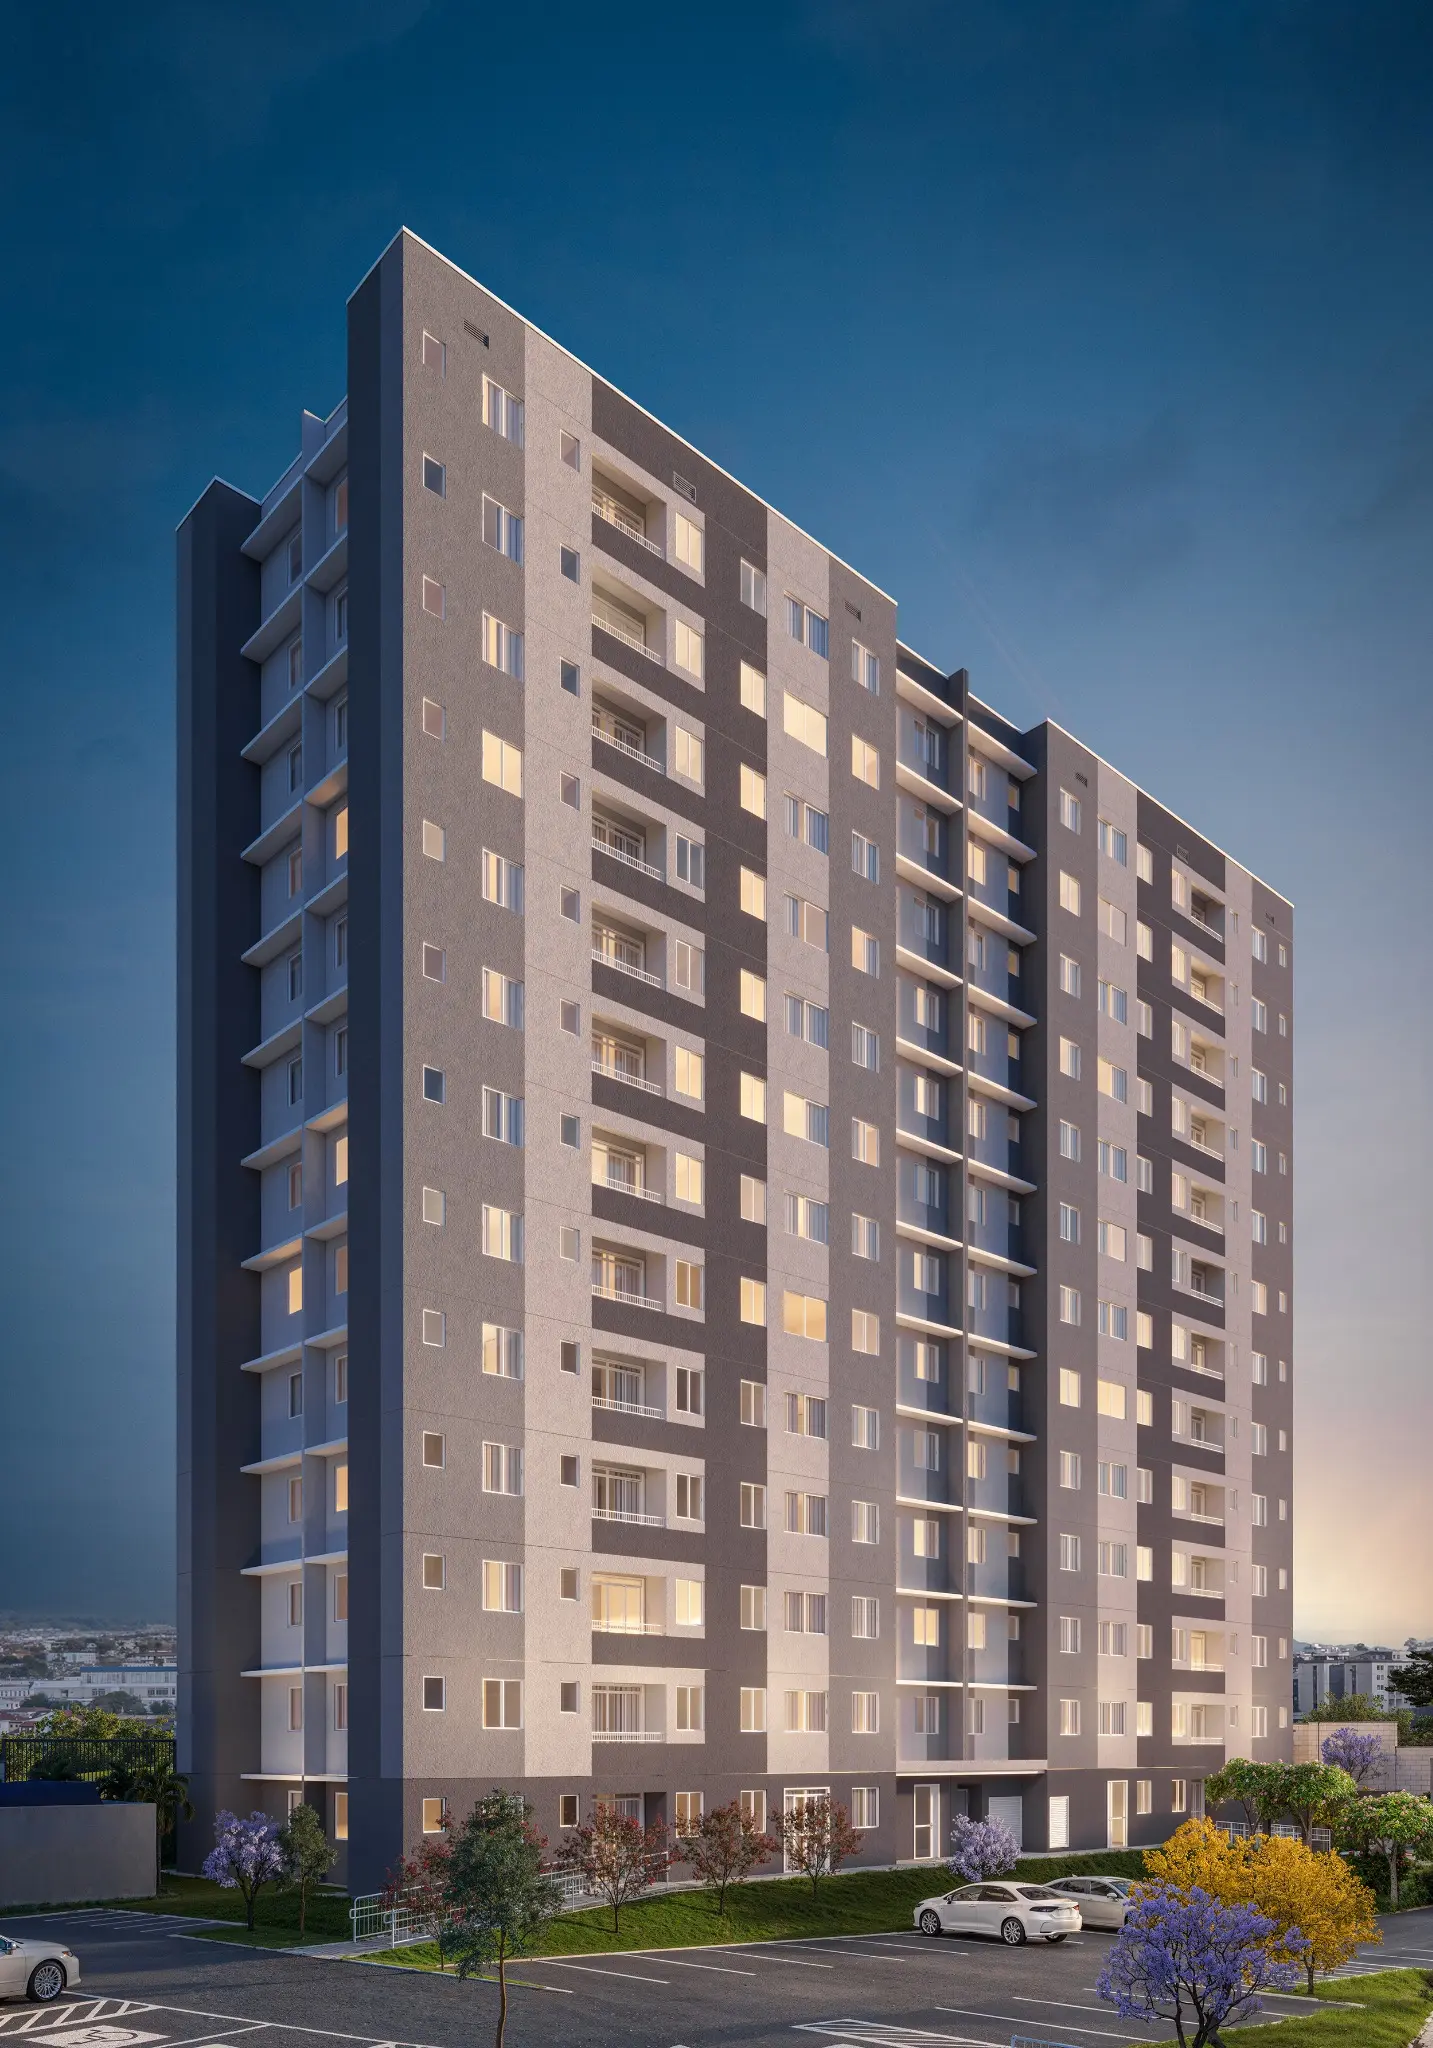
Centro de Contagem · entrega Abr/2029
Ver fotos, localização e condições →
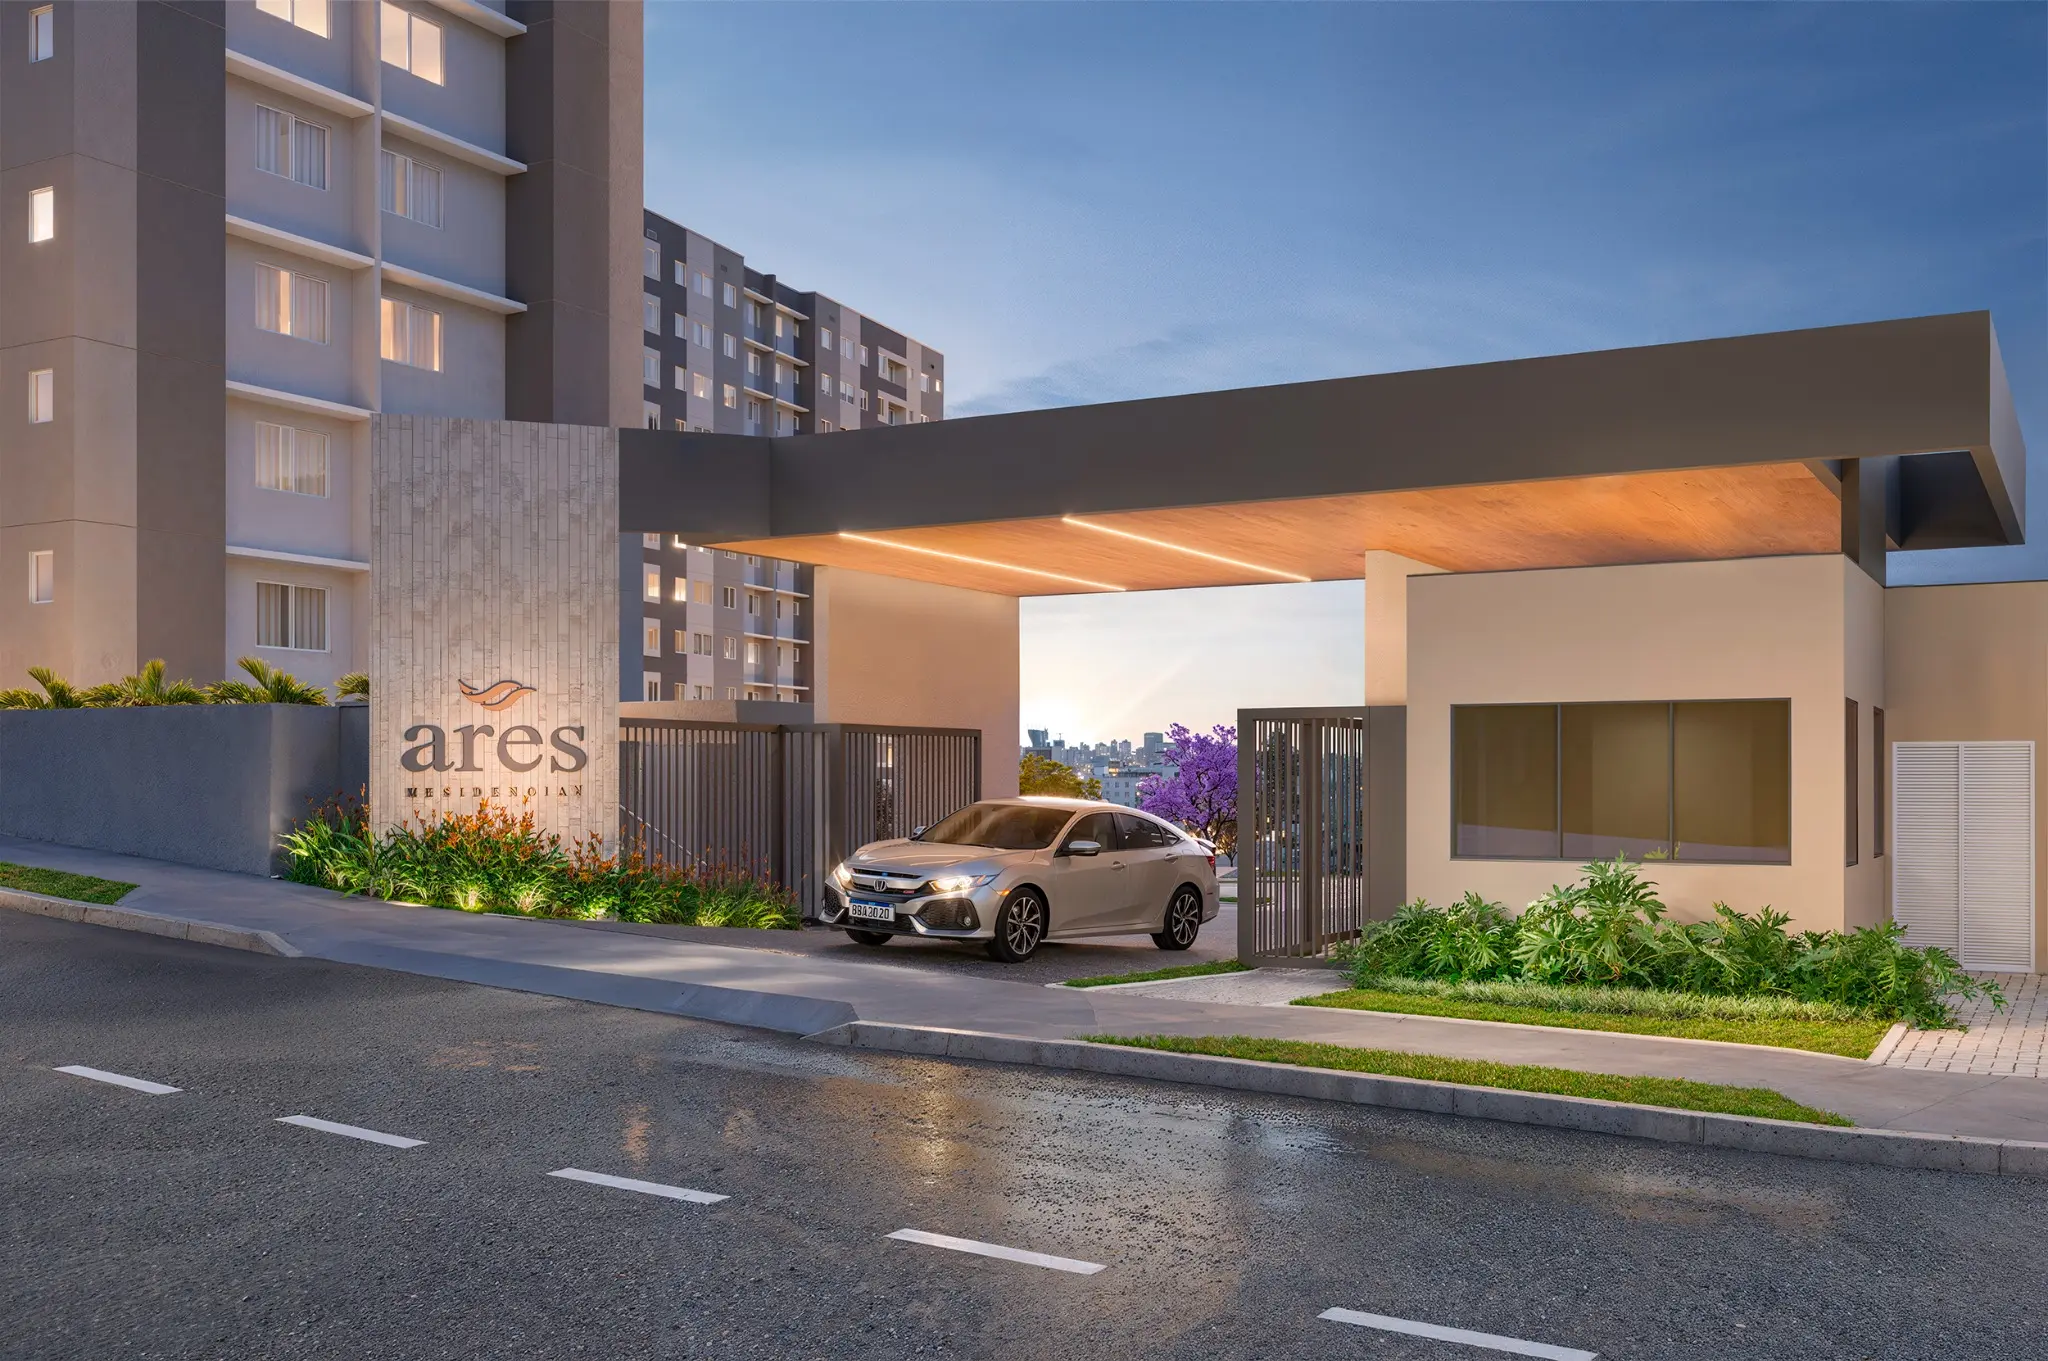
Ares Residencial
2 quartos · 48,42 m²
Sinal de referênciaR$ 10 mil
Entrada durante o período de obrasA partir de R$ 2.500*
Saldo somente pós-chavesR$ 368.000*
POR QUE ISSO É ALAVANCAGEM?O seu aporte é uma parte.
O seu aporte é uma parte.
A valorização acontece sobre o imóvel inteiro.
Em um cenário ilustrativo de 15% de valorização total durante a construção, o movimento de preço incide sobre 100% do bem — embora seu esforço de entrada tenha sido concentrado em cerca de 20%.
EXEMPLO DIDÁTICO · DUETTO
Valor de referênciaR$ 617.222
Cenário de valorização total15%
Valorização bruta ilustrativaR$ 92.583
Esse valor equivale a aproximadamente 75% da entrada econômica de 20%, antes de saldo devedor, correções, custos, tributos e despesas de venda.
NÃO É UMA DISPUTA ENTRE INVESTIMENTOS
É uma escolha sobre risco, controle e objetivo.
Cada alternativa tem seu papel. Para quem nunca investiu, o imóvel costuma ser mais fácil de enxergar, acompanhar e transformar em renda.
CritérioImóvel na plantaRenda variável
Oscilação percebida
Menos visível no dia a dia; preço depende do mercado local e da unidade.
Cotação visível e variável diariamente.
Uso do ativo
Pode gerar aluguel, servir de moradia ou ser vendido.
Foco financeiro, sem uso direto do ativo.
Liquidez
Menor; venda exige tempo, documentação e comprador.
Geralmente maior nos ativos negociados em bolsa.
Alavancagem
Permite adquirir o bem com entrada e saldo financiado.
Alavancagem aumenta riscos e não é indicada ao iniciante.
CRISTIANO SOARESMais de 11 anos em tecnologia imobiliária
MINHA FUNÇÃO É DEIXAR A DECISÃO CLARAEu não começo escolhendo o apartamento.
Eu não começo escolhendo o apartamento.
Começo entendendo você.
Quero saber quanto você consegue organizar sem apertar sua vida, qual renda deseja construir e quanto tempo pretende deixar o patrimônio trabalhar.
- Mapeamos o capital disponível e a parcela confortável
- Comparamos unidades, localização e prazo de entrega
- Simulamos o fluxo durante e depois das obras
- Planejamos aluguel, venda ou moradia futura
E SE O ASSOCIATIVO NÃO FOR O MELHOR CAMINHO?
Também podemos avaliar o financiamento direto com a construtora.
Alguns empreendimentos oferecem fluxos sem participação da Caixa. Essa alternativa é analisada caso a caso, sem tirar o foco do primeiro passo: encontrar uma condição que caiba no seu caixa.
DÚVIDAS QUE NORMALMENTE APARECEM NA PRIMEIRA CONVERSAAntes de investir,
Antes de investir,
é certo perguntar.
Preciso pagar o apartamento inteiro durante a obra?
Não no cenário associativo apresentado. Você organiza aproximadamente 20% durante a construção e contrata o financiamento do saldo, sempre sujeito à análise e às condições vigentes.
Quando começam as parcelas do financiamento?
A amortização do saldo financiado começa após a conclusão e legalização. Durante a obra podem existir juros de obra, seguros, taxas e outras cobranças previstas no contrato.
O aluguel sempre paga toda a prestação?
Não necessariamente. Fazemos uma estimativa considerando aluguel praticado, prestação, condomínio, impostos e possível vacância. O objetivo é construir um cenário prudente.
Posso vender assim que receber as chaves?
A venda pode ser avaliada conforme o contrato, a documentação, a demanda e os custos envolvidos. Liquidez e valorização não são garantidas.
Os 15% de valorização são garantidos?
Não. É um cenário didático para entender a lógica da alavancagem. A valorização real depende do imóvel, da localização, do mercado e do tempo.
SEM COMPROMISSO. SEM PRESSA. COM NÚMEROS.
Talvez o seu primeiro imóvel de renda comece com uma conversa de 15 minutos.
Eu preparo uma seleção com entrada, parcelas durante a obra e saldo pós-chaves para o seu perfil.
Seus dados são enviados ao CRM para continuidade do atendimento pelo WhatsApp.